Les récentes perturbations au Moyen-Orient mettent en lumière une vulnérabilité croissante des chaînes de valeur mondiales des minéraux, qui dépasse le simple cadre des minéraux. Si l'attention se concentre principalement sur les marchés du pétrole, du gaz et de l'énergie, les implications vont bien au-delà, touchant les systèmes industriels qui sous-tendent ces chaînes de valeur. production de minéraux critiques.
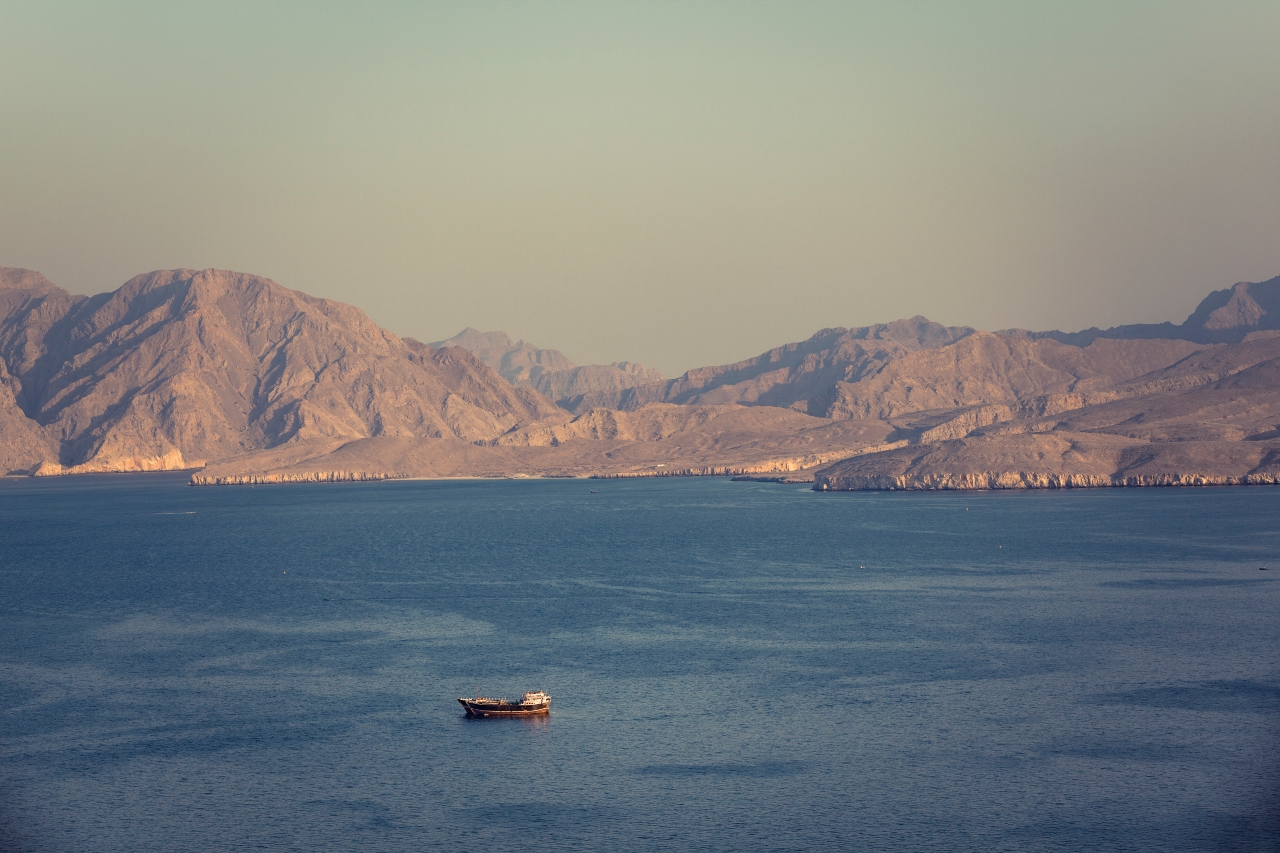
Le Détroit d'Ormuz est un point de passage stratégique pour le commerce mondial, par lequel transite une part importante du pétrole brut pétrole, gaz et produits pétrochimiques Le transport est perturbé. Les bouleversements ont affecté non seulement les marchés de l'énergie, mais aussi les chaînes de valeur minières. Les problèmes d'approvisionnement sont moins dus à la rareté des matières premières qu'aux goulets d'étranglement dans la fourniture de produits chimiques et de réactifs industriels. Souvent négligés dans les politiques industrielles, entrées auxiliaires sont déterminantes pour le fonctionnement et la stabilité de production minérale.
Contrairement à minéraux critiques, généralement définies par leur importance économique et le risque d'approvisionnement, les matières auxiliaires sont des intrants consommables définis par leur nécessité fonctionnelle en tant qu'éléments indispensables à la mise en œuvre de production et traitement des minéraux.Formant le colonne vertébrale industrielle Dans les chaînes de valeur minérales, on peut citer comme exemples des produits chimiques industriels tels que l'acide sulfurique, l'acide nitrique, l'acide chlorhydrique, la soude caustique, l'ammoniac, les réactifs de flottation, de lixiviation et de précipitation, ainsi que des gaz tels que l'hélium, le néon, le krypton, l'argon et l'hydrogène.
Les minéraux auxiliaires et les minéraux critiques sont-ils les deux faces d'une même pièce ?
Les produits auxiliaires représentent des vulnérabilités cachées au sein des chaînes de valeur industrielles. Affectant simultanément de multiples secteurs et segments de la chaîne de valeur, les perturbations de leur disponibilité, de leur prix ou de leur transport peuvent limiter la production, même en présence de ressources minérales abondantes. Trois observations importantes se dégagent des récents goulets d'étranglement.
Premièrement, l'approvisionnement auxiliaire est très concentré et dépend souvent de routes maritimes géopolitiquement sensibles. Comme l'illustre le conflit au Moyen-Orient, une part importante de ces intrants sont des sous-produits de la production de pétrole, de charbon et de gaz naturel. Par conséquent, les perturbations de la production de minerais combustibles, combinées aux contraintes d'approvisionnement dues à la fermeture du détroit d'Ormuz, ont eu des répercussions en cascade sur l'ensemble des chaînes de valeur minières. Cela a des conséquences cuivre, nickel, aluminium et titane marchés ayant des répercussions sur fabrication de pointe et agriculture secteurs plus largement.
Deuxièmement, la capacité des pays producteurs à se tourner vers le raffinage et la fabrication de pointe dépend autant d'un accès fiable et abordable aux intrants auxiliaires que des ressources minérales elles-mêmes. Même lorsque les ressources sont abondantes, des contraintes liées à ces intrants peuvent entraver cette transition. valeur ajoutée et limiter la progression vers activités en aval à plus forte valeur ajoutée.
Troisièmement, statistiques commerciales Les auxiliaires sont généralement classés comme produits chimiques ou biens manufacturés. Les évaluations de criticité et les plans de développement les excluent souvent. Ce constat est d'autant plus remarquable que des sous-produits tels que le cobalt, l'indium et le gallium occupent une place prépondérante dans les discussions sur les minéraux critiques. Parallèlement, les sous-produits liés aux combustibles, comme le soufre, l'ammoniac et le coke de pétrole, sont moins souvent pris en compte.
Cela reflète un fossé entre les cadres politiques relatifs aux carburants et ceux relatifs aux autres carburants, qui ont tendance à évaluer les chaînes de valeur de manière isolée et à occulter le rôle des auxiliaires en tant que facilitateurs minéraux essentiels.
Pourquoi les auxiliaires sont importants pour les minéraux critiques
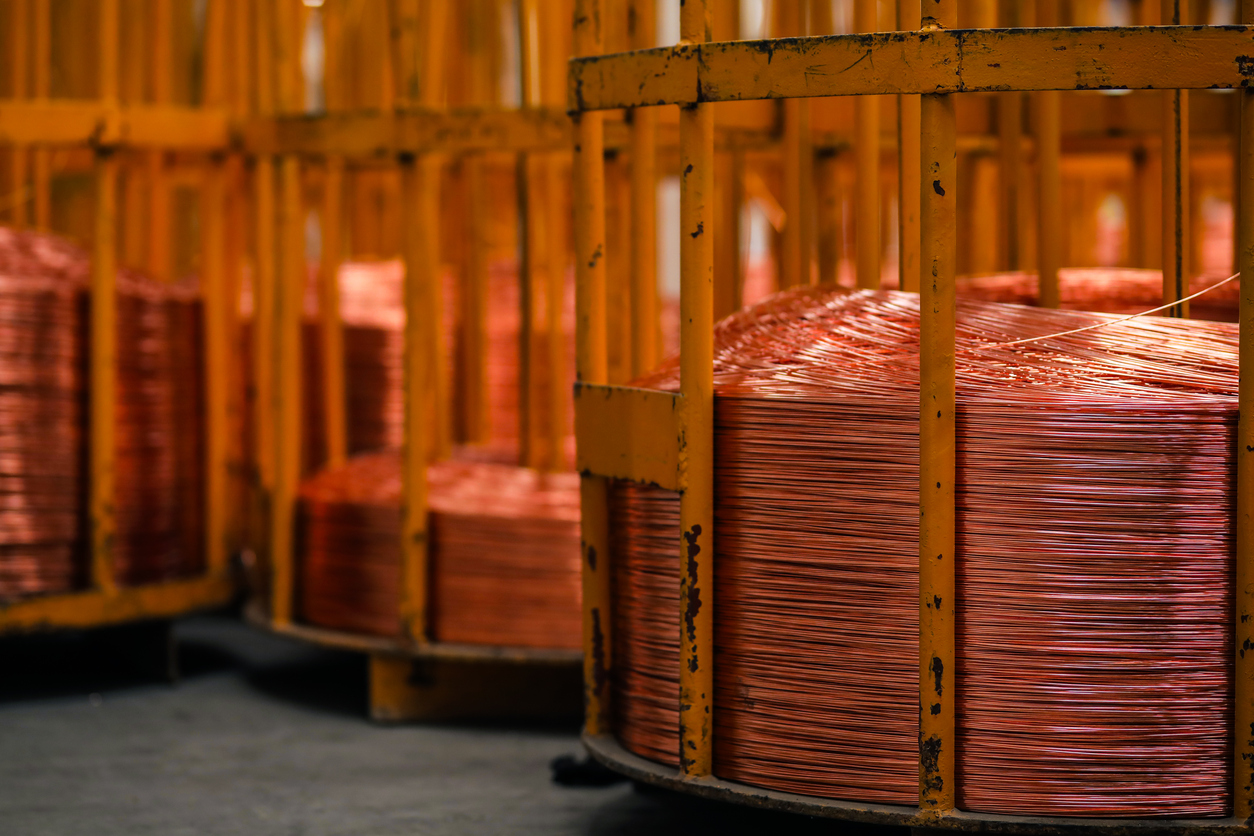
L'acide sulfurique illustre parfaitement comment les contraintes liées aux intrants auxiliaires se traduisent par des risques d'approvisionnement en minéraux. Il s'agit d'un intrant essentiel au traitement du cuivre, du nickel, du cobalt et de l'uranium, indispensable aux procédés de lixiviation et d'extraction par solvant, ainsi qu'à d'autres applications. chaînes de valeur des batteries.
La production dépend de la disponibilité du soufre, principalement récupéré comme sous-produit du traitement du pétrole et du gaz, et dans une moindre mesure par le grillage des minerais sulfurés et la production d'engrais. L'offre est donc liée à la production et au traitement des hydrocarbures, et non à la seule demande minière. Grâce à la forte teneur en soufre de ses réserves de pétrole et de gaz et à ses importantes infrastructures de récupération, le Moyen-Orient joue un rôle central, produisant environ [insérer la valeur manquante]. En effet, si les producteurs des États-Unis et du Canada récupèrent également du soufre, la plus faible teneur en soufre de leurs réserves limite leur capacité à augmenter rapidement leur production pour compenser les perturbations de l'approvisionnement.
La plupart des exportations de soufre dépendant du transport via le détroit d'Ormuz, la réduction des flux via le golfe Persique a déjà limité les expéditions mondiales, avec des conséquences marquées dans les régions dépendantes des importations, notamment en Afrique et en Asie. Par exemple, l'Indonésie produit plus de 50 % du nickel mondial, mais importe… 75 % de son soufre provient du Moyen-Orient, tandis que le Sources de la ceinture de cuivre d'Afrique centrale environ 90 % de ses 2 millions de tonnes d'importations de soufre proviennent du Moyen-Orient.
Comment les pénuries d'acide sulfurique et les contraintes commerciales influent sur les coûts d'extraction minière
Cela crée un double risque. Les producteurs sont de plus en plus confrontés à des difficultés d'approvisionnement et à une volatilité des prix, notamment dans les procédés à forte consommation d'acide comme dans le secteur du cuivre et du nickel. Parallèlement, les fonderies dépendent de l'acide comme sous-produit générateur de revenus ; les perturbations affectent donc à la fois leurs coûts d'exploitation et leur compétitivité. Surtout, la corrosivité de l'acide sulfurique, les risques liés à son transport et son faible rapport valeur/poids rendent son utilisation particulièrement risquée. le commerce à longue distance n'est pas rentableAvec seulement environ 7 % de la production mondiale échangée, les déséquilibres régionaux restent aigus même lorsque l'offre mondiale est suffisante.
Des dynamiques similaires s'appliquent aux autres auxiliaires, notamment ammoniac, acide hydrochlorique et héliumMalgré leur rôle essentiel dans l'écosystème minier industriel, les auxiliaires bénéficient d'une attention politique limitée et ne deviennent visibles qu'en cas de pénurie.
Malgré leur rôle essentiel, les auxiliaires bénéficient d'une attention politique limitée et ne deviennent visibles qu'en cas de pénurie.
Implications pour les pays producteurs
Les perturbations récentes mettent en lumière un enseignement plus général concernant la résilience des chaînes de valeur : garantir l’accès aux ressources minérales ne suffit pas. Les intrants auxiliaires et les écosystèmes industriels qui permettent la production, la transformation et la fabrication des minéraux nécessitent une attention accrue.
Pour les pays producteurs, cela a des implications importantes. La valorisation dépend non seulement de l'accès aux ressources minérales, mais aussi d'un accès fiable aux produits chimiques, réactifs, gaz et autres intrants opérationnels nécessaires à la transformation de ces ressources en produits à plus forte valeur ajoutée.
La disponibilité des matières premières auxiliaires est un facteur tout aussi important que la géologie elle-même pour façonner le raffinage, la fusion et la fabrication en aval.
Les pays qui mettent en œuvre des stratégies de valorisation des ressources minérales devraient accorder aux chaînes d'approvisionnement auxiliaires la même importance qu'aux chaînes d'approvisionnement en minéraux. Un accès incertain à ces intrants peut freiner la production, accroître les coûts, nuire à l'attractivité des investissements et limiter la progression vers des segments à plus forte valeur ajoutée des chaînes de valeur mondiales. À l'inverse, l'accès simultané aux ressources minérales et aux auxiliaires essentiels peut devenir un facteur de compétitivité industrielle.
Une définition plus large de la sécurité de la chaîne d'approvisionnement est donc essentielle.
Repenser la sécurité de la chaîne d'approvisionnement
Plusieurs priorités se dégagent pour l'avenir. À court terme, les gouvernements doivent renforcer le suivi des chaînes d'approvisionnement auxiliaires, notamment la logistique, la dynamique des prix, la concentration des fournisseurs et les dépendances régionales. À moyen terme, les stratégies relatives aux minéraux critiques et les évaluations des risques d'approvisionnement devraient être élargies afin d'intégrer les matériaux auxiliaires, au même titre que les matières premières. Par ailleurs, des écosystèmes industriels plus intégrés – combinant l'extraction minière, la transformation et la fusion avec la production chimique lorsque cela est possible – pourraient contribuer à réduire l'exposition aux chocs externes et à renforcer la résilience industrielle.
La leçon du détroit d'Ormuz est claire : sécuriser l'approvisionnement en minéraux critiques nécessite de sécuriser les intrants qui rendent la production possible.
Dans un monde de plus en plus fragmenté et géopolitiquement complexe, les matériaux auxiliaires ne sont pas de simples intrants industriels périphériques. Ce sont des atouts stratégiques à part entière, qui méritent une plus grande attention de la part des décideurs politiques, des investisseurs et de l'industrie.
Un prochain IGF Cette note d'orientation explorera ces dynamiques plus en détail, en examinant comment les intrants auxiliaires façonnent les chaînes de valeur minières, où les risques sont les plus aigus et les implications pour les pays producteurs qui gèrent ces dépendances. Le sujet sera également abordé lors de la réunion. 22nd IGF AGA, se déroulant le Octobre 12 – 14, 2026, au Palais des Nations à Genève, sous l'égide de la CNUCED (Conférence des Nations Unies sur le commerce et le développement). Le thème de cette année est La confiance dans un monde interdépendant : promouvoir l'inclusion et la résilience dans les chaînes de valeur minières.