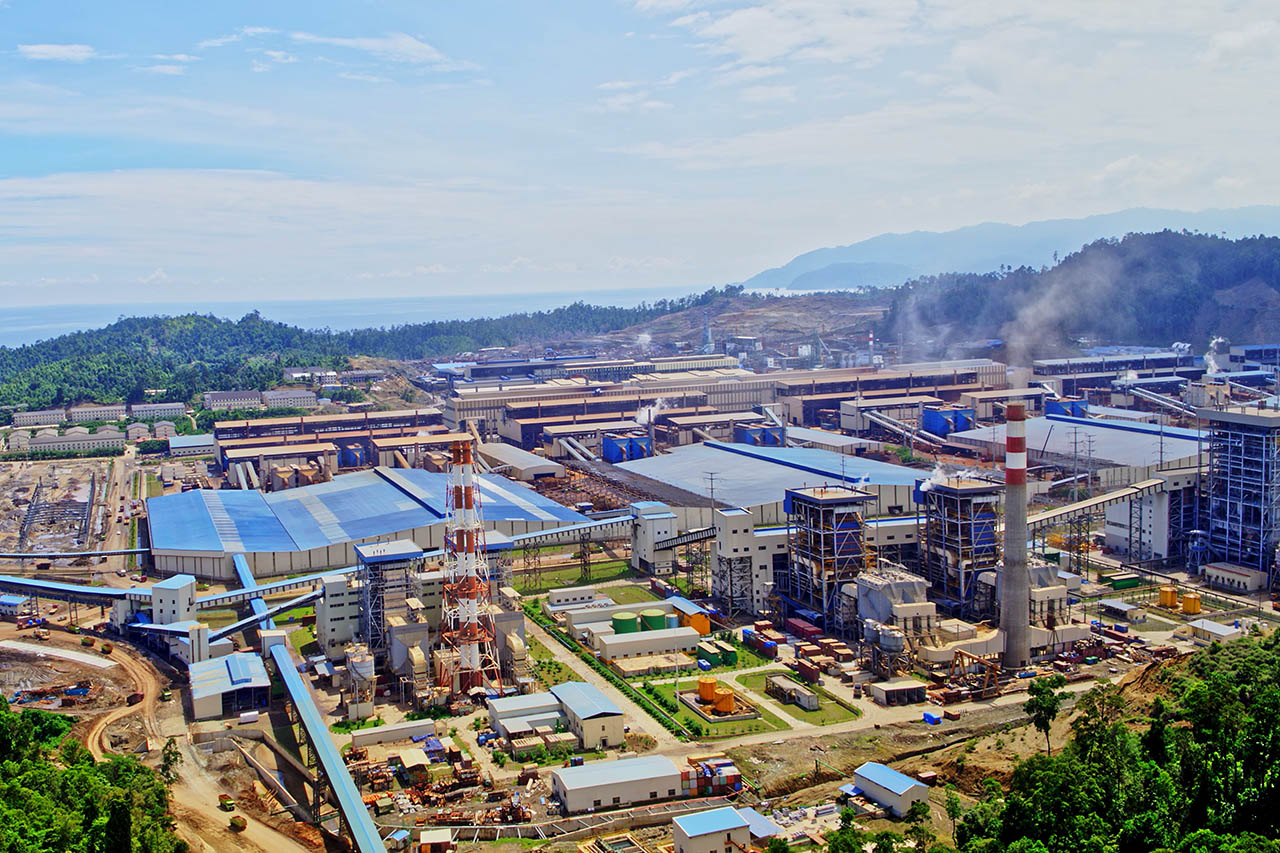
Los mercados mundiales del níquel atraviesan una situación delicada. Los precios se han reducido a la mitad desde 2022 debido al persistente exceso de oferta de níquel refinado de clase 1 y clase 2, y los precios del acero inoxidable, cuya producción es la principal fuente de demanda de níquel, están cayendo.
Al mismo tiempo, la demanda absoluta de cátodos a base de níquel ha crecido rápidamente a medida que se expande el mercado general de vehículos eléctricos, y las previsiones del sector proyectan un fuerte crecimiento en la demanda de baterías a base de níquel hasta 2040. Se prevé que las baterías representen el 40 % de la demanda de níquel para 2040, frente al 24 % actual.
Para Indonesia y Filipinas, que en conjunto extraen aproximadamente el 70% del níquel mundial, es prioritario adoptar medidas proactivas para abordar los desafíos que enfrenta el níquel y aprovechar las oportunidades vinculadas a las cadenas de suministro de baterías.
Una nueva encuesta IGF informe, Desarrollo de cadenas de valor sostenibles para baterías a base de níquel en Indonesia y Filipinas.El documento presenta una evaluación de cómo ambos países están afrontando este momento y argumenta que lograr el equilibrio adecuado entre la protección de los inversores y la flexibilidad política será clave.
Proteger la confianza de los inversores en un mercado volátil.
La extracción, el refinado y la industria de las baterías de níquel requieren grandes inversiones de capital a largo plazo, altamente sensibles a la incertidumbre regulatoria. Los frecuentes cambios en las restricciones a la exportación, los cánones, los impuestos y las normas sobre contenido local aumentan el riesgo para los inversores, retrasan los proyectos y pueden reducir la competitividad frente a otros productores emergentes de minerales críticos.
Los marcos regulatorios y fiscales que sean lo suficientemente flexibles para adaptarse a las condiciones cambiantes del mercado, al tiempo que se mantienen basados en una toma de decisiones transparente y predecible basada en reglas, una consulta genuina con la industria y una aplicación creíble pueden ser de ayuda. La orientación internacional, como la de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), puede ser útil. Principios rectores sobre los contratos extractivos duraderos y el informe del Foro Intergubernamental sobre Minería, Minerales, Metales y Desarrollo Sostenible Estándares en evolución sobre estabilizaciónOfrece un punto de referencia útil para los gobiernos que intentan lograr ese equilibrio.
La exploración se está quedando atrás con respecto a la producción, lo que afecta a las reservas.
Un área clave para que ambos gobiernos mejoren las condiciones para los inversores es la exploración minera. La participación de ambos países en la producción mundial de níquel supera con creces la inversión que reciben en exploración de níquel. En 2024, Indonesia representaba el 59% de la producción mundial de níquel, pero solo atraía el 3% de la inversión mundial en exploración de níquel, mientras que Filipinas producía el 9% de la producción mundial y captaba apenas el 2% de la inversión en exploración. Ambos países reciben ahora mucha menos inversión en exploración que en sus respectivos máximos de 2010 (Indonesia) y 2011 (Filipinas).
La disminución de la ley del mineral, el aumento de los costos de producción y un mercado saturado están desalentando precisamente el tipo de inversión en exploración que garantizaría la base de recursos que ambos países necesitarán durante la próxima década. Ampliar los estudios geológicos, mejorar el acceso público a datos geocientíficos de alta calidad, simplificar los trámites de concesión de licencias e introducir incentivos específicos, como la depreciación acelerada o los créditos fiscales para la exploración, deben considerarse prioridades estratégicas.
Canadá ofrece un modelo probado de lo que pueden lograr los incentivos fiscales bien diseñados. La financiación mediante acciones con beneficios fiscales representa actualmente cerca del 70 % de todos los fondos recaudados en las bolsas de valores canadienses para la exploración minera.
La cooperación regional podría reforzar esta situación a nivel de la Asociación de Naciones del Sudeste Asiático (ASEAN) mediante el desarrollo del Sistema de Información sobre Minerales de la ASEAN y la aceleración de la implementación de la Estrategia de Exploración de Minerales de la ASEAN, que aún no se utilizan lo suficiente en relación con su potencial.
Garantizar altos estándares ambientales, sociales y de gobernanza.
Fortalecer la confianza de los inversores no implica debilitar las regulaciones ambientales, sociales y de gobernanza (ASG). Además de la importancia intrínseca de los estándares ASG, la alineación con los estándares internacionales es cada vez más crucial para la competitividad de las exportaciones. Entre las áreas clave que ambos países deberían considerar se incluyen la gestión de relaves y residuos mineros, la gestión del agua, la descarbonización industrial, la protección de la biodiversidad y la planificación del uso del suelo. Ambos países podrían mejorar la evaluación de riesgos, la capacidad regulatoria, los mecanismos de aplicación y la pericia técnica.
Cooperación regional: por qué nada de esto funciona de forma aislada
Cada uno de estos factores (confianza de los inversores, exploración y estándares ESG) constituye un problema común para ambos países y exige una respuesta regional.
En particular, existen oportunidades concretas para que la ASEAN vaya más allá de la cooperación en el comercio de minerales y avance hacia cadenas de valor verdaderamente integradas, incluyendo sistemas compartidos de datos geológicos, estándares armonizados de ESG (ambientales, sociales y de gobernanza) y de presentación de informes, centros conjuntos de capacitación técnica e investigación y desarrollo, planificación coordinada de infraestructura y energía, y sistemas conjuntos de reciclaje para el creciente volumen de baterías al final de su vida útil que la región deberá gestionar. Bien implementada, esta coordinación no solo beneficia a Indonesia y Filipinas individualmente, sino que fortalece la credibilidad colectiva y el poder de negociación de la ASEAN ante los fabricantes de automóviles y baterías globales que buscan un suministro diversificado, trazable y con bajas emisiones de carbono.
Las reformas nacionales brindan a Indonesia y Filipinas las herramientas necesarias para desarrollar sus capacidades industriales internas. La coordinación regional es lo que podría convertir esas herramientas en un centro competitivo más sólido, posicionando a la ASEAN como un actor clave e integrado en la próxima generación de cadenas de suministro de baterías sostenibles y energía limpia.
Lea el informe completo: Desarrollo de cadenas de valor sostenibles para baterías a base de níquel en Indonesia y Filipinas.